
Ja, Zahnimplantate lassen sich in den allermeisten Fällen finanzieren. Üblich sind vier Wege: Ratenzahlung direkt in der Praxis, eine Finanzierung über ein Rechenzentrum, ein klassischer Bankkredit oder die Reduktion des Eigenanteils über eine Zahnzusatzversicherung. Welcher Weg passt, hängt von der individuellen Situation ab. Der erste Schritt bleibt aber immer derselbe: Fordern Sie einen Heil-und-Kostenplan an und lassen Sie sich den Festzuschuss der Krankenkasse ausrechnen, bevor Sie über eine Finanzierung sprechen.
Kurz gesagt:
- Kleine Beträge für Implantate lassen sich am besten durch Praxisraten ohne Zinsen direkt in der Praxis finanzieren.
- Für größere Summen und längere Laufzeiten sind Rechenzentren mit häufig 0-Prozent-Phase oder ein planbarer Bankkredit ratsam.
- Der tatsächliche Eigenanteil ergibt sich aus Kosten, Festzuschuss der Krankenkasse und Erspartem, nicht aus den Gesamtkosten.
- Bei Problemen mit der Bonität bieten Praxisraten und vereinfachte Rechenzentrumsprüfungen flexible Alternativen, während teure Garantien zu vermeiden sind.
- Eine frühzeitige Zahnzusatzversicherung kann den Eigenanteil bei Implantaten erheblich verringern, sofern sie vor Behandlung abgeschlossen wurde.
Inhaltsverzeichnis
- Übersicht: Welche Zahnimplantat-Finanzierungsmöglichkeiten gibt es?
- So ermitteln Sie Ihren tatsächlichen Finanzierungsbedarf
- Praxis-Ratenzahlung, Rechenzentrum, Bankkredit oder Versicherung: Was passt zu Ihnen?
- Was kostet ein Zahnimplantat wirklich? Rechenbeispiele mit Raten
- Warum ein erfahrener Ansprechpartner bei Implantaten sinnvoll ist
- Persönliche Empfehlung: Was Sie jetzt konkret tun sollten
- CASA DENTALIS: Ihr Angebot für eine faire Implantat-Finanzierung
- Quellen
- FAQ
Übersicht: Welche Zahnimplantat-Finanzierungsmöglichkeiten gibt es?
Wer nach zahnimplantat finanzierung möglichkeiten sucht, trifft in Berlin auf vier Modelle mit sehr unterschiedlichen Konditionen. Die Praxis-Ratenzahlung ist die direkteste Variante: Sie zahlen die Behandlung in zwei bis vier Raten direkt an die Praxis, meist ohne Zinsen und ohne externe Bonitätsprüfung. Diese Lösung eignet sich für kleinere Beträge und funktioniert bei den meisten Praxen ohne Umweg über eine Bank.
Für größere Summen kommen Rechenzentren oder spezialisierte Dentalfinanzierer ins Spiel. Diese bieten häufig 0-Prozent-Finanzierungen für sechs bis 24 Monate an, mit Laufzeiten von bis zu 48 bis 60 Monaten. Nach der zinsfreien Phase fallen aber oft Zinsen an, deshalb lohnt sich immer ein Blick auf den effektiven Jahreszins über die gesamte Laufzeit, nicht nur auf den Werbezeitraum.
Der klassische Bankkredit, umgangssprachlich auch Zahnkredit genannt, bietet planbare Zinsen und feste Laufzeiten. Banken prüfen dafür allerdings die volle Bonität über die SCHUFA. Die effektiven Jahreszinsen liegen aktuell marktüblich bei etwa 5,99 bis 7,49 Prozent, abhängig von Kreditsumme und Laufzeit.
Eine Zahnzusatzversicherung wirkt anders: Sie reduziert nicht den Kredit, sondern den Betrag, der überhaupt finanziert werden muss. Tarife erstatten häufig zwischen 50 und 90 Prozent der Implantatkosten, allerdings gelten typischerweise Wartezeiten von acht bis zwölf Monaten sowie Leistungsstaffeln in den ersten Jahren.
- Praxisraten: kurzfristig, meist zinsfrei, für kleine Beträge geeignet
- Rechenzentrum: mittlere Beträge, 0-Prozent-Phasen, längere Laufzeiten möglich
- Bankkredit: planbare Zinsen, volle Bonitätsprüfung, unabhängig von der Praxis
- Zahnzusatzversicherung: senkt den Eigenanteil, wirkt aber nur bei rechtzeitigem Abschluss
Für Härtefälle gibt es zudem eine gesonderte Regelung: Bei geringem Einkommen übernimmt die Krankenkasse den doppelten Festzuschuss. Und wer die Kosten selbst trägt, kann sie unter Umständen als außergewöhnliche Belastung steuerlich geltend machen, sofern die zumutbare Eigenbelastung überschritten wird.
So ermitteln Sie Ihren tatsächlichen Finanzierungsbedarf
Bevor Sie über Ratenzahlung oder Kredit nachdenken, brauchen Sie eine Zahl: den Eigenanteil. Diese Zahl entsteht in drei Schritten.
- Heil-und-Kostenplan anfordern. Ihr Zahnarzt erstellt den HKP und reicht ihn bei Ihrer Krankenkasse ein. Erst danach wissen Sie, was die Kasse übernimmt.
- Festzuschuss prüfen. Die gesetzliche Krankenkasse zahlt einen befundorientierten Festzuschuss von etwa 552,96 bis 691,20 Euro je nach Bonusheft-Status. Ohne lückenloses Bonusheft über zehn Jahre fällt der Zuschuss niedriger aus, mit durchgängigem Bonusheft steigt er auf bis zu 75 Prozent des Festzuschusses.
- Rechnen Sie: Gesamtkosten minus Kassenzuschuss minus Erspartes gleich Eigenanteil. Nur diesen Restbetrag sollten Sie finanzieren, nicht die Gesamtsumme.
Profi-Tipp: Legen Sie Ihr Bonusheft schon beim Beratungsgespräch vor. Ein lückenloses Heft über zehn Jahre kann den Zuschuss um mehrere Hundert Euro erhöhen, bevor überhaupt über Finanzierung gesprochen wird.
Banken und Rechenzentren verlangen für die Finanzierung meist den HKP, einen Einkommensnachweis und eine SCHUFA-Auskunft. Wer knapp bei Kasse ist, sollte parallel prüfen, ob eine Härtefallregelung greift.
Praxis-Ratenzahlung, Rechenzentrum, Bankkredit oder Versicherung: Was passt zu Ihnen?
Die richtige Antwort hängt weniger vom Implantat ab als von Ihrer Situation.
Bei kleinen Beträgen, etwa für ein einzelnes Implantat mit überschaubarem Eigenanteil, ist die Praxisrate meist der einfachste Weg. Keine Zinsen, keine Bank, keine Wartezeit. Der Nachteil: Die Laufzeit ist kurz, die Monatsrate entsprechend höher.
Bei mittleren Beträgen, etwa für zwei oder drei Implantate, lohnt sich oft eine Finanzierung über ein Rechenzentrum. Wer von einer 0-Prozent-Phase profitieren will, braucht in der Regel eine solide Bonität. Rechenzentren prüfen die Bonität meist unkomplizierter als klassische Banken, was sie zu einer praktikablen Option macht, wenn die SCHUFA-Auskunft nicht makellos ist.
Für größere Summen mit langer Laufzeit, etwa bei festem Zahnersatz auf mehreren Implantaten, ist ein Bankkredit oft die planbarer Lösung. Sie kennen die Zinsen und die Rate über die gesamte Laufzeit, unabhängig davon, was die Praxis anbietet.
Wer SCHUFA-Probleme hat, sollte nicht sofort resignieren. Praxisinterne Ratenzahlung verlangt selten eine externe Prüfung, und manche Rechenzentren arbeiten mit vereinfachten Bonitätschecks. Vorsicht ist bei Angeboten geboten, die trotz negativer SCHUFA “garantierte” Kredite versprechen. Solche Angebote sind oft teurer als sie aussehen.
Die Zahnzusatzversicherung ist wirtschaftlich am stärksten, wenn sie lange vor der Diagnose abgeschlossen wurde. Fachleute weisen darauf hin, dass eine Versicherung nach bereits angeratener Behandlung in der Regel nicht mehr greift, weil Wartezeiten und Leistungsausschlüsse genau das verhindern sollen.
- Kleiner Betrag, keine Wartezeit: Praxisraten
- Mittlerer Betrag, Bonität okay: Rechenzentrum mit 0-Prozent-Phase
- Großer Betrag, lange Laufzeit: Bankkredit
- Langfristige Vorsorge, vor Diagnose: Zahnzusatzversicherung
Was kostet ein Zahnimplantat wirklich? Rechenbeispiele mit Raten
Zahlen helfen mehr als Prozentangaben. Nehmen wir ein Implantat für 2.500 Euro. Bei durchgängigem Bonusheft übernimmt die Krankenkasse einen Festzuschuss von rund 691 Euro. Übrig bleibt ein Eigenanteil von 1.809 Euro. Diesen Betrag müssen Sie finanzieren, nicht die vollen 2.500 Euro.
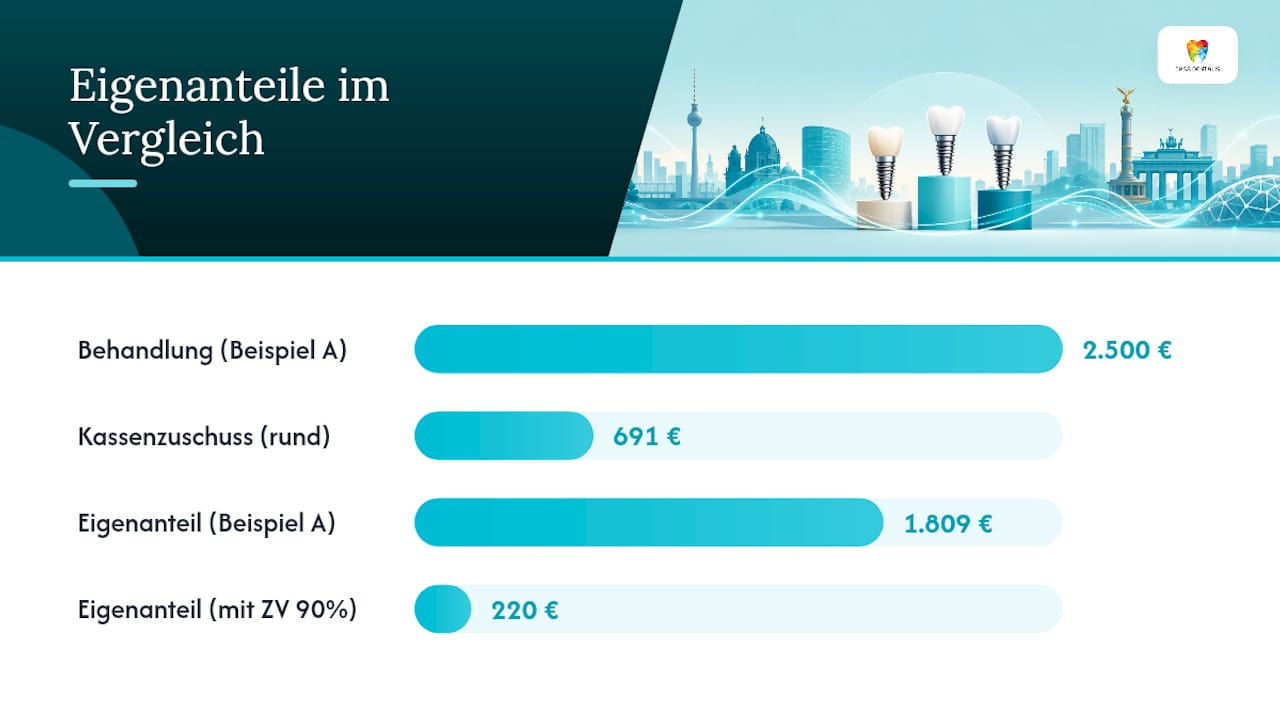
Als Richtwert gilt: Eine Monatsrate sollte 10 bis 15 Prozent des Nettoeinkommens nicht überschreiten, damit die Finanzierung nicht zur Belastung wird. Mit guter Zahnzusatzversicherung sieht die Rechnung anders aus: Bei 90 Prozent Erstattung sinkt der Eigenanteil eines Implantats für 2.200 Euro von rund 1.509 Euro auf etwa 220 Euro.
Drei einfache Spartricks helfen zusätzlich: ein lückenloses Bonusheft, ein zweites Angebot zum Vergleich und die Prüfung der steuerlichen Absetzbarkeit als außergewöhnliche Belastung. Wer sich unsicher ist, ob die eigene Kalkulation stimmt, findet in unserem Beitrag zu den Kosten eines Zahnimplantats weitere Rechenbeispiele.
Warum ein erfahrener Ansprechpartner bei Implantaten sinnvoll ist
Dr. Herbst begleitet seit vielen Jahren Patienten in Berlin, besonders bei Implantaten und komplexeren Versorgungen. Diese Erfahrung fließt direkt in die Preisgestaltung ein: Ein zweiteiliges Einzelzahnimplantat wird je nach Zahnposition oft zu wettbewerbsfähigen Preisen angeboten.
Wenn Sie schon einen Heil-und-Kostenplan von einem anderen Zahnarzt haben, kommen Sie einfach vorbei. Wir schauen ihn uns an und machen Ihnen in den meisten Fällen ein besseres Angebot.
Standorte im Süden und Westen Berlins mit langen Öffnungszeiten ermöglichen kurze Wege und schnelle Termine, auch für Angst- und Schmerzpatienten. Wer sich vorab über Implantologen an den Standorten informieren möchte, findet das auf der Seite zu Implantologen in Berlin.
Persönliche Empfehlung: Was Sie jetzt konkret tun sollten
Sprechen Sie die Finanzierung offen im Beratungsgespräch an, nicht erst danach. Ihr Zahnarzt kann den Eigenanteil oft schon grob einschätzen, bevor der HKP fertig ist. Klären Sie zuerst Bonusheft und Festzuschuss, dann erst die Finanzierungsfrage. Wer unsicher ist, sollte ruhig eine Zweitmeinung einholen, das kostet nichts und schafft Sicherheit. Und bei akuten Schmerzen oder starker Angst: Warten Sie nicht auf die perfekte Finanzierungslösung. Ein Termin klärt oft mehr als tagelanges Grübeln.
— Dr. Herbst (Zahnarzt und Mitgründer von CASA DENTALIS)
CASA DENTALIS: Ihr Angebot für eine faire Implantat-Finanzierung
Es gibt Alternativen zu überteuerten Implantatpreisen in Berlin: Durch mehrere Standorte und effiziente Organisation sind oft wettbewerbsfähige Preise möglich. Ein zweiteiliges Einzelzahnimplantat kostet je nach Zahnposition unterschiedlich, und oft werden passende Finanzierungsmöglichkeiten transparent angeboten, von Ratenzahlung bis zur Einordnung in den Heil-und-Kostenplan.
Wenn Sie bereits ein Angebot oder einen HKP von einem anderen Zahnarzt in der Tasche haben, bringen Sie es einfach mit. In den meisten Fällen können wir Ihnen ein besseres Angebot machen. Vereinbaren Sie eine kostenlose Erstberatung und lassen Sie sich Ihren individuellen Eigenanteil ausrechnen, unverbindlich und ohne Druck. Rufen Sie an unter 030 53 14 19 10 oder buchen Sie direkt online über die Seite zu günstigen Zahnimplantaten in Berlin.
Quellen
Vertiefende Informationen zum Heil-und-Kostenplan finden Sie in unserem Leitfaden zum HKP. Einen Kostenvergleich für Berlin liefert der Beitrag zum Zahnimplantat-Preisvergleich.
- Zahnarzt‑Ratenzahlung — Kredit‑Zeit
- DZR — Teilzahlung (DZR Patientenportal)
- AOK — Rechengrößen Zahnersatz / Festzuschuss
- HanseMerkur — Zahnzusatzversicherung und Implantate
- Zahn‑Direkt — Zahnimplantat Finanzierung
FAQ
Kann man Zahnimplantate auch in Raten zahlen?
Ja, die meisten Praxen bieten Ratenzahlung direkt an, meist zinsfrei über zwei bis vier Raten. Für größere Beträge übernehmen Rechenzentren oder Bankkredite längere Laufzeiten bis zu 48 Monaten.
Welche Zuschüsse gibt es für Zahnimplantate?
Die gesetzliche Krankenkasse zahlt einen befundorientierten Festzuschuss, abhängig vom Bonusheft. Bei Härtefällen kann sich dieser Zuschuss erhöhen.
Kann man Zahnersatz beim Zahnarzt in Raten zahlen?
Ja, viele Praxen wie CASA DENTALIS ermöglichen eine direkte Ratenzahlung für Zahnersatz, meist ohne externe Bonitätsprüfung. Bei größeren Summen empfiehlt sich zusätzlich ein Rechenzentrum oder ein Bankkredit.
Was kann ich tun, wenn ich kein Geld für Zahnersatz habe?
Prüfen Sie zuerst, ob eine Härtefallregelung greift, denn dann übernimmt die Kasse einen höheren Zuschuss. Zusätzlich helfen Praxisraten, 0-Prozent-Finanzierungen über Rechenzentren oder ein Gespräch mit der Praxis über individuelle Lösungen, wie es CASA DENTALIS anbietet.
Ab wann lohnt sich eine Zahnzusatzversicherung für Implantate?
Am wirksamsten ist eine Versicherung, die Sie vor der Diagnose abschließen, da Wartezeiten von acht bis zwölf Monaten und Leistungsstaffeln eine kurzfristige Wirkung ausschließen. Bei guter Erstattung von bis zu 90 Prozent sinkt der Eigenanteil erheblich.